Ist ein Baum auf Ihr Haus gefallen, ist für Schäden am Gebäude grundsätzlich Ihre Wohngebäudeversicherung zuständig, sofern der Schaden vom vereinbarten Versicherungsschutz umfasst ist. Die Frage, welche Versicherung zahlt, wenn ein Baum auf das Haus gefallen ist, lässt sich aber nicht allein am Schadenort festmachen: Auch die Ursache und eine mögliche Pflichtverletzung des Baumeigentümers spielen eine Rolle. Die Haftpflichtversicherung des Baumeigentümers kann einspringen, wenn notwendige Kontrollen oder Maßnahmen unterlassen wurden.
Hier erfahren Sie, welche Versicherung bei Schäden am Gebäude, Hausrat oder Auto zuständig sein kann und wann die Verkehrssicherungspflicht eine Rolle spielt. Außerdem lesen Sie, was nach dem Sturz wichtig ist: Gefahrenstelle sichern, Schäden dokumentieren und den Versicherer informieren.
Wichtigste Erkenntnisse
- Bei Schäden am eigenen Haus ist meist die Wohngebäudeversicherung der erste Ansprechpartner. Entscheidend sind die versicherten Ursachen und die Bedingungen des Vertrags.
- Ob der Baumeigentümer haftet, hängt unter anderem davon ab, ob notwendige Kontrollen oder Maßnahmen unterlassen wurden. Nach § 823 BGB kann er dafür verantwortlich sein, wie das Bundesministerium der Justiz erläutert.
- Eine Teilkaskoversicherung kann Schäden am Auto durch umgestürzte Bäume ab Windstärke 8 übernehmen; die Kfz-Haftpflicht allein deckt solche Schäden nicht ab.
- Sichern Sie nach dem Sturz die Gefahrenstelle, dokumentieren Sie Schäden und Ablauf und informieren Sie Ihre Versicherung.
- Regelmäßige Baumkontrollen helfen, erkennbare Gefahren frühzeitig zu beurteilen und passende Maßnahmen abzuleiten.
Zahlt die Versicherung jeden durch Wind und Sturm entstandenen Schaden?
Nein. Entscheidend sind die Schadenart, die Ursache und der vereinbarte Versicherungsschutz. Bei einem umgestürzten Baum können die Wohngebäude-, Hausrat- oder Kfz-Versicherung zuständig sein.
Versicherungsschutz für Haus und Gebäude
Die Wohngebäudeversicherung schützt das versicherte Gebäude, wenn Sturm oder Blitz einen Schaden verursacht und diese Gefahr im Vertrag eingeschlossen ist. Ein beschädigtes Dach wird dabei anders behandelt als zerstörte Möbel oder ein beschädigtes Auto. Entscheidend sind sowohl die Ursache als auch der betroffene Gegenstand.
Als Sturm gilt in Versicherungsbedingungen üblicherweise eine wetterbedingte Luftbewegung ab Windstärke 8, also mindestens 62 Kilometern pro Stunde. Bei einem stärkeren Ereignis kann etwa ein Baum auf das Dach stürzen und Ziegel oder Dachaufbauten beschädigen. Ein Blitzschaden fällt ebenfalls unter den Schutz, sofern Blitzschlag im Vertrag als versicherte Gefahr gilt.
Prüfen Sie deshalb, welcher Teil des Hauses betroffen ist und wodurch der Schaden entstand. Ein Sturmschaden am Wohnhaus bedeutet nicht automatisch, dass auch alle Gegenstände auf dem Grundstück versichert sind. Welche Leistungen gelten und ob Schäden ausgeschlossen oder begrenzt sind, steht in den Vertragsbedingungen.
Schäden an Hausrat, Auto und Nebengebäuden
Die Hausratversicherung betrifft bewegliche Gegenstände in der Wohnung, die Wohngebäudeversicherung Schäden am versicherten Gebäude. Wird ein Sofa durch eindringenden Regen beschädigt, hängt die Leistung der Hausratversicherung davon ab, ob die Ursache, etwa Sturm, Hagel oder Blitzschlag, laut Vertrag versichert ist. Müssen nach Sturmschäden an Fenstern beispielsweise innenliegende Behänge erneuert werden, bietet PlisseeMax passende Sonnenschutzlösungen und Jalousien. Auch der Zustand des Dachs und der genaue Ablauf helfen bei der Zuordnung.
Für ein Auto durch einen umgestürzten Baum ist die Teilkaskoversicherung ab Windstärke 8 zuständig. Eine Kfz-Haftpflichtversicherung allein erstattet solche Schäden am eigenen Wagen nicht. Die Vollkaskoversicherung übernimmt Schäden durch umgestürzte Bäume auch bei einer niedrigeren Windstärke als Windstärke 8. Melden Sie den Schaden daher der Kfz-Versicherung und beschreiben Sie, ob der Baum auf das Fahrzeug fiel oder Äste es trafen.
Garage, Carport und Zaun können über die Wohngebäudeversicherung geschützt sein, wenn sie mitversichert sind. Das gilt nicht automatisch für jedes Nebengebäude oder jede Einfriedung. Nennen Sie bei der Schadenmeldung jedes betroffene Objekt einzeln, zum Beispiel Wohnhaus, Garage und Zaun. So kann der Versicherer den Schutz anhand des Vertrags prüfen.
Schadensersatz bei Schäden auf Nachbargrundstücken
Fällt ein Baum auf das Haus oder den Hausrat des Nachbarn, prüft zunächst dessen eigene Versicherung den Schaden. Eine Regulierung setzt passenden Versicherungsschutz voraus. Entscheidend ist daher, ob die Wohngebäude- oder Hausratversicherung die konkrete Schadenart und Ursache umfasst.
Die Haftpflichtversicherung des Baumeigentümers kann relevant werden, wenn dieser für den Schaden verantwortlich ist. Ein gesunder, regelmäßig kontrollierter Baum, der im Sturm auf das Nachbargrundstück fällt, begründet grundsätzlich nicht automatisch eine Haftung. Anders kann es aussehen, wenn notwendige Kontrollen oder Maßnahmen trotz erkennbarer Gefahren unterblieben sind.
Halten Sie bei einem Schaden auf dem Nachbargrundstück fest, welches Gebäude oder Inventar getroffen wurde und wie der Baum gefallen ist. Teilen Sie dem Versicherer mit, ob Sturm oder Blitz als Ursache infrage kommen. Trifft ein umgestürzter Baum beispielsweise sowohl das Wohnhaus als auch Gartenmöbel des Nachbarn, können zwei Versicherungsbereiche betroffen sein. Welche Leistungen gelten, richtet sich nach den jeweiligen Verträgen.
Umgestürzter Baum: Wann zahlt welche Versicherung?
Die Wohngebäudeversicherung übernimmt versicherte Sturmschäden am Haus, wenn die Vertragsbedingungen greifen; üblicherweise gilt Windstärke 8 als Sturm. Sie deckt Schäden durch versicherte Ursachen wie Sturm oder Blitz ab, nicht automatisch jeden Baumschaden. Die Entschädigung richtet sich nach dem anerkannten Gebäudeschaden, den vereinbarten Leistungen und möglichen Begrenzungen im Vertrag.
Leistungen der Wohngebäudeversicherung
Die Wohngebäudeversicherung schützt das versicherte Gebäude vor Schäden durch Sturm oder Blitz, wenn diese Gefahren eingeschlossen sind. Ein Baumaufprall kann sowohl die Dachkonstruktion als auch andere Gebäudeteile beschädigen. Für die Entschädigung zählt, welche Schäden dem versicherten Ereignis zugeordnet werden und welche Leistungen der Vertrag vorsieht.
Welche Schäden am Haus sind gedeckt? Dazu gehören grundsätzlich Schäden am versicherten Gebäude durch Sturm oder Blitz, sofern die Bedingungen diese Gefahren einschließen. Ausgeschlossen sein können Schäden, deren Ursache nicht versichert ist; nach den im betreffenden Fall angewandten VGB 2014 sind abgebrochene Äste nicht mitversichert. Auch die Entfernung eines Baums ist nicht automatisch abgedeckt: Dafür muss eine entsprechende Deckungserweiterung vereinbart sein.
Die Entschädigung richtet sich nach dem anerkannten versicherten Schaden und den vertraglichen Grenzen. Maßgeblich sind also nicht nur die sichtbaren Folgen, sondern auch der vereinbarte Schutzumfang und mögliche Leistungshöchstgrenzen. Listen Sie für die Schadenmeldung die Schäden möglichst genau auf, etwa an Dachziegeln, Dachrinne und Innenräumen. So lassen sich Gebäudeschäden von Hausrat- oder Baumschäden trennen.
Windstärke als Anerkennungsvoraussetzung
Die Windstärke ist ein Kriterium dafür, ob Versicherungsbedingungen ein Ereignis als Sturm anerkennen. Üblicherweise verlangen sie mindestens Windstärke 8, entsprechend einer wetterbedingten Luftbewegung von mindestens 62 Kilometern pro Stunde. Das ist entscheidend, weil ein beschädigtes Dach allein noch nicht belegt, dass ein versicherter Sturm die Ursache war.
Ordnen Sie den Schaden zeitlich dem Wetterereignis zu. Angaben zum Sturmtag, sichtbare Spuren am Haus und der Zustand des Baums helfen, den Ablauf nachvollziehbar zu machen. Dokumentieren Sie bei einem Baum auf dem Dach beispielsweise die Einschlagstelle und die betroffenen Gebäudeteile. Für die Anerkennung bleiben die konkreten Vertragsbedingungen maßgeblich.
Umgestürzte Bäume und Folgeschäden
Ein umgestürzter Baum kann das Haus unmittelbar treffen oder später Folgeschäden auslösen. Im Verfahren 13 O 671/24 wertete das Landgericht Oldenburg einen Baum nur dann als umgestürzt, wenn er ganz oder teilweise entwurzelt und seitlich zu Boden gegangen war. Diese Abgrenzung kann für die Leistung wichtig sein, wenn Vertragsbedingungen ausdrücklich umgestürzte Bäume nennen.
Auch ein zeitlicher Abstand zwischen Sturm und Schaden schließt einen Zusammenhang nicht automatisch aus. Das Oberlandesgericht Hamm entschied, dass die Gebäudeversicherung für Folgeschäden aufkommen muss, wenn ein Baum sechs Tage nach einem Sturm auf ein Haus fällt und der Sturm ursächlich war. Halten Sie daher Zeitpunkt, Wetterereignis und Schadenverlauf fest. Bei der Prüfung ist der ursächliche Zusammenhang zu berücksichtigen.
Versicherungsschutz für Bäume
Der Versicherungsschutz für einen Baum unterscheidet sich vom Schutz für das beschädigte Haus. In fünf beispielhaft untersuchten Wohngebäudeversicherungstarifen deckten vier die Beseitigung umgestürzter Bäume ab; dafür war eine Deckungserweiterung erforderlich. Welche Ereignisse zählen und welche Begrenzungen gelten, legen die Vertragsbedingungen fest.
Ein bereits vor dem Sturm abgestorbener Baum ist in der Regel nicht für seine Beseitigung versichert. Auch mangelnde Pflege oder Wurzelfäule können die Leistung beeinflussen, wenn sie zum Umsturz beigetragen haben. Prüfen Sie daher, ob der Baum ganz oder teilweise entwurzelt wurde und ob Gebäudeschäden vorliegen. So lassen sich Gebäudeschaden und reine Baumentfernung richtig zuordnen.
Verkehrssicherungspflicht und Haftung von Baumeigentümern
Der Baumbesitzer haftet nicht allein deshalb, weil sein Baum auf ein Nachbargrundstück fällt. Nach § 823 BGB kann eine Haftung entstehen, wenn notwendige Kontrollen oder Maßnahmen unterblieben sind, wie das Bundesministerium der Justiz erläutert. Entscheidend ist, ob eine Gefahr erkennbar war und ob pflichtgemäßes Handeln den Schaden am Gebäude oder anderen Sachen hätte verhindern können.
Für die Beurteilung zählt der Zustand des Baums vor dem Umsturz. Abgestorbene Äste, Risse oder andere erkennbare Schäden können auf eine Gefahr hindeuten. Auch frühere Beschwerden von Nachbarn oder dokumentierte Kontrollen können relevant sein. Ein späterer Schaden beweist für sich allein jedoch nicht, dass der Besitzer die Gefahr vorher erkennen musste. Entscheidend ist, welche Anzeichen damals sichtbar waren.
Ein Verfahren des Oberlandesgerichts Oldenburg unter dem Aktenzeichen 12 U 7/17 betraf ein Auto, das durch einen herabgefallenen Ast beschädigt worden war. Für die Haftungsfrage zählt neben dem Schaden am Fahrzeug, ob der Baum zuvor erkennbare Mängel aufwies. Auch die Frage, ob angemessene Kontrollen oder Maßnahmen unterblieben, kann für die Beurteilung des Einzelfalls wichtig sein.
Überhängende Äste und ein umgestürzter Baum sind rechtlich unterschiedliche Situationen. Der Bundesgerichtshof entschied, dass Nachbarn überhängende Äste nach § 910 BGB grundsätzlich selbst abschneiden dürfen. Naturschutzrechtliche Vorgaben können dieses Recht einschränken. Daraus folgt nicht automatisch ein Anspruch auf Schadensersatz, wenn später ein Ast oder Baum Schaden verursacht. Dafür bleibt die konkrete Gefahrenlage entscheidend.
Auch das Wetter und der Zusammenhang zwischen einer möglichen Pflichtverletzung und dem Schaden fließen in die Prüfung ein. Fällt ein nachweislich gesunder Baum bei einem außergewöhnlich starken Unwetter, führt das nicht automatisch zur Haftung, wenn der Eigentümer seine Kontroll- und Pflegepflichten erfüllt hat. Bei einem vorgeschädigten Baum kann die Bewertung anders ausfallen, wenn erforderliche Maßnahmen unterblieben und dadurch ein Gebäude oder Fahrzeug getroffen wurde.
Für die Klärung helfen konkrete Nachweise: Kontrollergebnisse, frühere Hinweise auf Schäden, Fotos vom Baumzustand und eine zeitliche Beschreibung des Ereignisses. Sie können zeigen, ob die Gefahr vor dem Umsturz erkennbar war und wie der Schaden entstand. Die Haftpflichtversicherung prüft, ob eine Pflichtverletzung vorlag und ob sie den geltend gemachten Schaden verursacht hat. Bei Schäden auf dem Nachbargrundstück sind auch der Baumstandort und die betroffenen Sachen relevant.
Baumschaden dokumentieren und der Versicherung melden
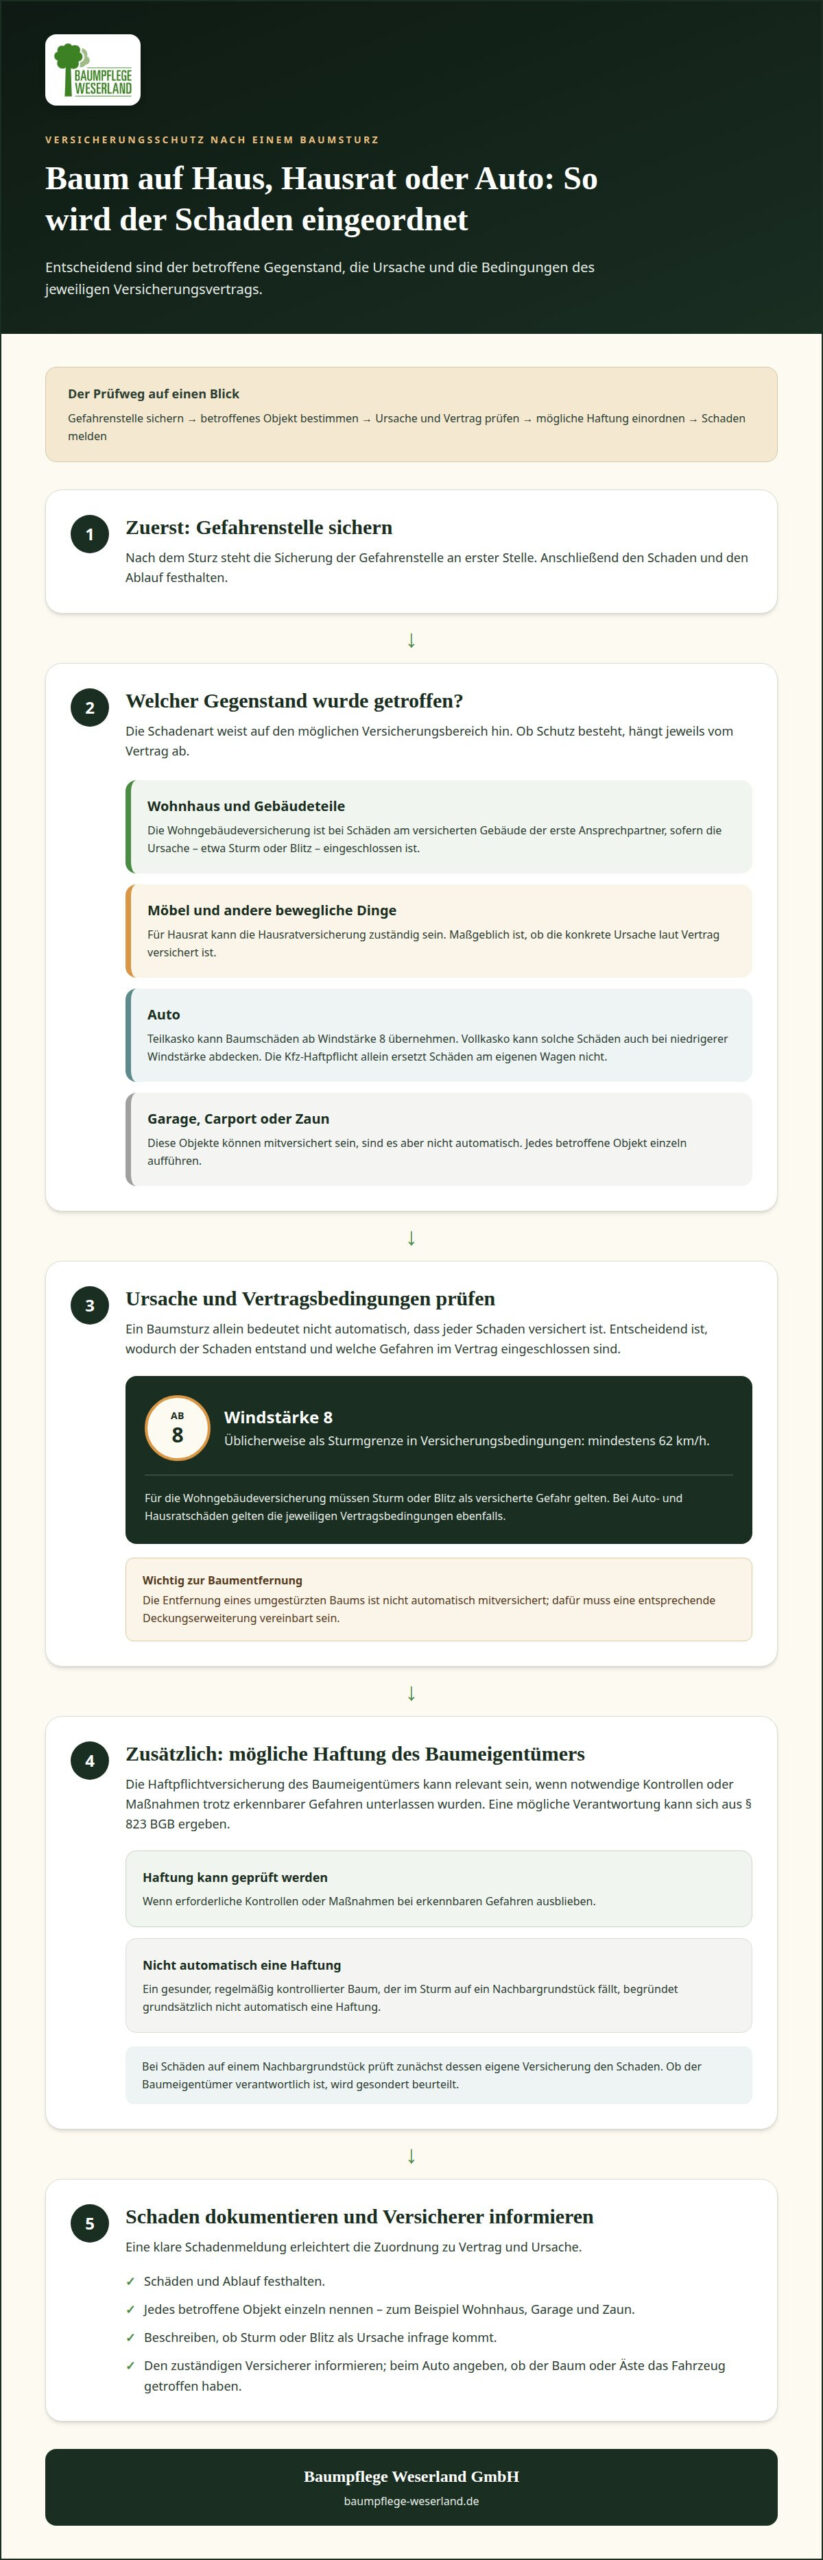
Nach einem Baumsturz sind eine gesicherte Gefahrenstelle, eine nachvollziehbare Dokumentation und eine zeitnahe Schadenmeldung wichtig. Ist ein Baum auf Ihr Haus gefallen, informieren Sie die Wohngebäudeversicherung und halten Sie fest, welche Gebäudeteile betroffen sind. Bei Schäden auf einem fremden Grundstück sollte auch der Baumeigentümer den Vorfall seiner Haftpflichtversicherung melden, wenn eine mögliche Verletzung der Verkehrssicherungspflicht im Raum steht.
Dokumentieren Sie den Schaden, bevor Aufräumarbeiten die Spuren verändern. Fotografieren Sie den Baum, seine Lage, den Wurzelbereich und jede beschädigte Stelle am Gebäude. Ergänzen Sie Übersichtsaufnahmen durch Detailbilder, etwa von einem durch Sturm beschädigten Dachfenster oder einer eingedrückten Dachrinne. Notieren Sie außerdem Datum, Uhrzeit und den beobachteten Ablauf. So lassen sich Ursache und Schaden besser einordnen.
- Dokumentieren Sie Gebäudeschäden, beschädigten Hausrat und Fahrzeugschäden getrennt.
- Halten Sie fest, ob der Baum vollständig oder teilweise entwurzelt ist.
- Notieren Sie Namen von Zeugen und erkennbare Hinweise auf den Baumzustand.
- Melden Sie den Schaden der passenden Versicherung und bewahren Sie die Korrespondenz auf.
Die Versicherung prüft anhand Ihrer Angaben, welche Police zuständig ist und ob die Vertragsbedingungen greifen. Eine klare Dokumentation hilft, Gebäudeschäden von Schäden an beweglichen Gegenständen zu unterscheiden. Sichern Sie gefährdete Bereiche weiterhin, sofern das gefahrlos möglich ist. Halten Sie den Zustand vorher fest, damit nachvollziehbar bleibt, welche Maßnahmen nötig waren. Bewahren Sie auch den Schriftverkehr und alle eingereichten Unterlagen zusammen auf.
Ist ein Baum auf Ihr Haus gefallen, betrifft die Versicherungsmeldung nicht zwangsläufig jedes beschädigte Objekt gleichermaßen. Bei einem beschädigten Auto ist die Kfz-Kaskoversicherung zuständig. Die Teilkasko deckt Schäden durch umgestürzte Bäume ab Windstärke 8; die Vollkasko greift auch bei niedrigerer Windstärke. Fotografieren Sie Fahrzeug, Baum und Einschlagstelle. Die Kfz-Haftpflicht allein übernimmt den Schaden am eigenen Auto nicht.
Bei privaten Grundstücken kann die private Haftpflichtversicherung des Eigentümers relevant sein. Bei vermieteten oder unbebauten Grundstücken kommt eine Haus- und Grundbesitzerhaftpflicht infrage. Eigentümer, die den Zustand ihrer Liegenschaften zum Anlass nehmen, über den Marktwert oder einen Verkauf nachzudenken, finden bei Ideal Real Immobilien passende Unterstützung. Die Haftpflichtversicherung prüft, ob eine Pflichtverletzung vorlag und dadurch der Schaden entstanden ist. Ein gesunder, regelmäßig kontrollierter Baum, der bei außergewöhnlichem Sturm fällt, führt nicht automatisch zur Haftung. Frühere Hinweise zum Baumzustand können ebenfalls wichtig sein.
Eine Wiederaufforstung ist nicht automatisch versichert. Ob diese Leistung greift, richtet sich nach dem vereinbarten Tarif und dem konkreten Ereignis. Trennen Sie in Ihrer Meldung die Gebäudeschäden von Angaben zur Wiederbepflanzung. So kann der Versicherer beide Leistungen einzeln prüfen, statt unterschiedliche Ansprüche zusammenzufassen.
Lehnt die Versicherung die Zahlung ab, bitten Sie um eine schriftliche Begründung und gleichen Sie diese mit den Vertragsbedingungen und Ihren Nachweisen ab. Reichen Sie fehlende Unterlagen nach und widersprechen Sie sachlich, wenn die Begründung den dokumentierten Ablauf nicht berücksichtigt. Fragen Sie gezielt, welche Vertragsbestimmung oder welcher fehlende Nachweis für die Entscheidung ausschlaggebend war. Bewahren Sie auch die Antwort bei Ihren Schadenunterlagen auf.
Haftung bei Verletzung der Verkehrssicherungspflicht
Der Baumbesitzer haftet nicht allein deshalb, weil sein Baum auf ein Nachbargrundstück fällt. Nach § 823 BGB kann eine Haftung entstehen, wenn notwendige Kontrollen oder Maßnahmen unterblieben sind, wie das Bundesministerium der Justiz erläutert. Entscheidend ist, ob eine Gefahr erkennbar war und ob pflichtgemäßes Handeln den Schaden am Gebäude oder anderen Sachen hätte verhindern können.
Für die Beurteilung zählt der Zustand des Baums vor dem Umsturz. Abgestorbene Äste, Risse oder andere erkennbare Schäden können auf eine Gefahr hindeuten. Auch frühere Beschwerden von Nachbarn oder dokumentierte Kontrollen können wichtig sein. Ein späterer Schaden beweist für sich allein jedoch nicht, dass der Besitzer die Gefahr vorher erkennen musste.
Ein Beispiel liefert das Amtsgericht Frankfurt am Main: Bei einem Walnussbaum ragten Äste etwa 1,5 Meter auf das Nachbargrundstück. Das Gericht entschied, dass der Nachbar im Herbst mit herabfallenden Nüssen rechnen muss, wenn keine Hinweise auf eine Erkrankung des Baums bestehen. Der Fall zeigt, dass typische natürliche Begleiterscheinungen nicht automatisch eine Pflichtverletzung begründen.
Überhängende Äste und ein umgestürzter Baum sind rechtlich unterschiedliche Situationen. Der Bundesgerichtshof entschied, dass Nachbarn überhängende Äste nach § 910 BGB grundsätzlich selbst abschneiden dürfen. Naturschutzrechtliche Vorgaben können dieses Recht einschränken. Daraus folgt aber nicht automatisch ein Anspruch auf Schadensersatz, wenn ein Ast oder Baum später Schaden verursacht. Dafür bleibt die konkrete Gefahrenlage entscheidend.
Auch das Wetter und der Zusammenhang zwischen einer möglichen Pflichtverletzung und dem Schaden fließen in die Prüfung ein. Fällt ein nachweislich gesunder Baum bei einem außergewöhnlich starken Unwetter, führt das nicht automatisch zur Haftung, wenn der Eigentümer seine Kontroll- und Pflegepflichten erfüllt hat. Bei einem vorgeschädigten Baum kann es anders aussehen, wenn erforderliche Maßnahmen unterblieben und dadurch ein Gebäude oder Fahrzeug getroffen wurde.
Für eine sachliche Klärung helfen konkrete Nachweise: Kontrollergebnisse, frühere Hinweise auf Schäden, Fotos vom Baumzustand und der Ablauf des Ereignisses. Sie helfen, eine unvermeidbare Naturfolge von einer vermeidbaren Gefahr zu unterscheiden. Anschließend prüft die Haftpflichtversicherung, ob eine Pflichtverletzung vorlag und ob sie den geltend gemachten Schaden verursacht hat. Bei Schäden auf dem Nachbargrundstück sind auch der Baumstandort, die betroffenen Sachen und mögliche Vorwarnungen relevant.
Baumpflege Weserland: Baumkontrolle
Baumpflege Weserland GmbH unterstützt Grundstückseigentümer in Bremen und Niedersachsen mit Baumkontrollen, wenn ein Baum nach einem Sturm auffällig wirkt oder Fragen zur Sicherheit aufwirft. Dabei wird der Zustand des Baums beurteilt und eingeordnet, ob weitere Maßnahmen sinnvoll sind. Ein Baumgutachten kann die Befunde nachvollziehbar festhalten. Für den Überblick über den Baumbestand eignet sich ein digitales Baumkataster.
Zeigt die Kontrolle eine erhebliche Gefahr, können je nach Befund Baumpflege oder Baumfällung infrage kommen. So erhalten Sie eine fachliche Grundlage, um den Zustand des Baums und mögliche nächste Schritte besser einzuschätzen.
Wenn Sie einen Baum auf Ihrem Grundstück beurteilen lassen möchten, wenden Sie sich gern an Baumpflege Weserland GmbH.
Schaffen Sie jetzt Klarheit für die nächsten Schritte
Ist ein Baum auf Ihr Haus gefallen, hilft eine klare Trennung: Die Versicherung prüft den Gebäudeschaden und den vereinbarten Versicherungsschutz. Für die Sicherheit auf dem Grundstück zählt zugleich, ob der Baum weiterhin eine Gefahr darstellt oder weitere Maßnahmen nötig sind. Welche Leistungen die Versicherung übernimmt, hängt von den Vertragsbedingungen und der dokumentierten Schadenlage ab.
Ist ein Baum nach einem Sturm beschädigt oder muss er entfernt werden, kann fachgerechte Unterstützung die nächsten Schritte erleichtern. Baumpflege Weserland übernimmt Baumpflege und Sturmschadenbeseitigung in Bremen und Niedersachsen. So lassen sich die Lage vor Ort und notwendige Arbeiten am Baum angehen, während Sie die Versicherungsfragen gesondert klären.
Kontaktieren Sie Baumpflege Weserland, wenn Sie Unterstützung rund um einen beschädigten oder umgestürzten Baum benötigen. Mit einer fachlichen Einschätzung können Sie die Situation am Grundstück geordnet weiterbearbeiten.
Häufige Fragen zum Baumsturz und Versicherungsschutz
Wer zahlt, wenn der Baum auf das eigene Grundstück fällt?
Trifft der Baum Ihr Wohnhaus, prüft Ihre Wohngebäudeversicherung den Gebäudeschaden anhand des Vertrags. Für die Beseitigung des Baums gilt ein eigener Leistungspunkt: Sie ist nur eingeschlossen, wenn der Vertrag dafür Schutz vorsieht. Bleibt der Baum liegen, ohne versicherte Sachen zu beschädigen, entsteht daraus nicht automatisch ein Anspruch. Bei einem beschädigten Gartenhaus kommt es darauf an, ob es mitversichert ist.
Entsorgung nach Baumsturz: Welche Versicherung kommt für Baum-Bergung und Aufräumarbeiten auf?
Die Wohngebäudeversicherung übernimmt Bergung und Aufräumarbeiten nur, wenn der vereinbarte Schutz diese Leistung umfasst. Häufig braucht es dafür eine Deckungserweiterung. Außerdem kann die Vertragsdefinition entscheidend sein: Das Landgericht Oldenburg wertete einen Baum im Verfahren 13 O 671/24 nur dann als umgestürzt, wenn er ganz oder teilweise entwurzelt und seitlich zu Boden gegangen war. Abgebrochene Äste können anders behandelt werden.
Baumsturz: Wer zahlt Schäden auf dem Nachbargrundstück?
Zunächst meldet der Geschädigte den Schaden seiner eigenen Gebäude-, Hausrat- oder Kfz-Versicherung. Ob der Baumeigentümer zusätzlich haftet, hängt davon ab, ob eine Pflichtverletzung den Schaden verursacht hat. Wird beispielsweise ein Auto getroffen, prüft dessen Kaskoversicherung den eigenen Fahrzeugschaden. Hinweise auf zuvor erkennbare Schäden am Baum können für eine mögliche Haftung des Eigentümers wichtig sein.
Gibt es eine Baumversicherung?
Eine einheitliche Versicherung, die jeden Schaden an jedem Baum abdeckt, gibt es nicht. Je nach Vertrag kann die Wohngebäudeversicherung die Beseitigung umgestürzter Bäume oder eine Wiederaufforstung einschließen. Für Schäden, die ein Baum an fremdem Eigentum verursacht, kann die Haftpflichtversicherung des Eigentümers relevant werden. Entscheidend ist jeweils, ob der Vertrag die konkrete Leistung und den eingetretenen Schaden erfasst.
Versicherungsschutz bei Sturmschäden: Kennen Sie Ihre Rechte?
Sie können eine nachvollziehbare Prüfung des gemeldeten Schadens erwarten. Lassen Sie sich eine Ablehnung schriftlich begründen und gleichen Sie diese Begründung mit den Vertragsbedingungen ab. Fotos, eine zeitliche Beschreibung und Unterlagen zum Schaden helfen, offene Punkte zu klären. Wird beispielsweise ein Dachschaden anerkannt, die Baumräumung aber abgelehnt, sollte die Versicherung beide Leistungsfragen getrennt erläutern.
Wann gilt eine Baumfällung als Rettungsmaßnahme im Sinne der Versicherung?
Eine Baumfällung kann als Rettungsmaßnahme gelten, wenn sie einen unmittelbar bevorstehenden Versicherungsfall abwendet oder dessen Auswirkungen mindert. Das ergibt sich aus § 90 in Verbindung mit § 83 Abs. 1 Satz 1 VVG. Eine vorsorgliche Fällung erfüllt diesen Maßstab nicht automatisch. Entscheidend sind die konkrete Gefahr, der drohende versicherte Schaden und der Zusammenhang zwischen der Maßnahme und der Gefahrenabwehr.
Wann haftet der Baumeigentümer nicht?
Der Eigentümer haftet nicht automatisch, nur weil sein Baum bei Sturm auf ein Nachbargrundstück fällt. Ist der Baum nachweislich gesund und wurden Kontroll- und Pflegepflichten erfüllt, kann ein außergewöhnliches Unwetter den Sturz erklären, ohne dass eine Pflichtverletzung vorliegt. Entscheidend ist, ob die Gefahr vor dem Ereignis erkennbar war. Bei vorgeschädigten Bäumen können unterlassene Maßnahmen die Bewertung verändern.
Welche Versicherung zahlt, wenn ein Baum auf ein Haus fällt?
Bei Schäden am eigenen Gebäude ist die Wohngebäudeversicherung zuständig, wenn die Ursache und der Schaden vom Vertrag umfasst sind. Für beschädigte Möbel prüft die Hausratversicherung den Schutz; bei einem Auto ist die Kaskoversicherung relevant. Ob Sturm als versicherte Ursache gilt, richtet sich nach den Bedingungen. Üblicherweise setzen Versicherungsverträge dafür mindestens Windstärke 8 voraus. Melden Sie Gebäudeschäden und bewegliche Gegenstände getrennt.